


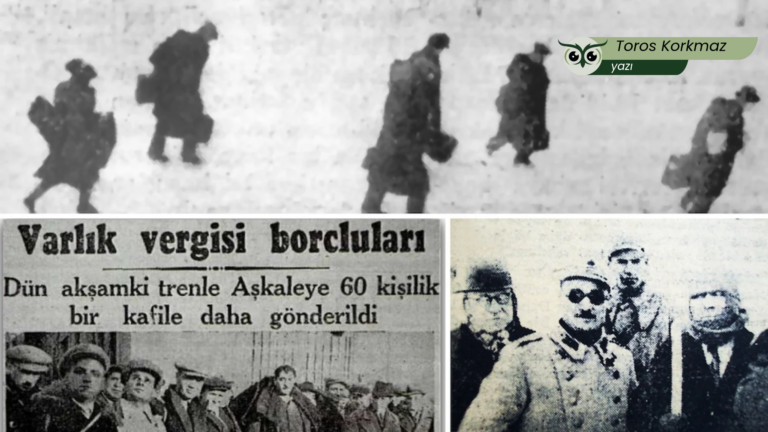
Varlık Vergisi Türkiyeli gayrimüslümlerin ortak hafızalarının en acı hatıralarından biridir. Bundan tam seksen dört sene önce Türkiye’nin kadim gayrimüslim halklarının 1915 Büyük Ermeni, Süryani ve 1919-1922 Rum Pontus Soykırımları’nda gasp edilen çok büyük miktarlardaki mal varlıklarından geriye kalan servetlerine de çökme operasyonu yapıldı. İkinci Dünya Savaşı’nın yarattığı zorlayıcı ekonomik koşullar ve enflasyonla mücadele bahanesiyle 11 Kasım 1942 tarihinde yürürlüğe konan 4305 sayılı Varlık Vergisi Kanunu uygulamasının arka planı incelendiğinde, temel amacın savaş zenginlerini vergilendirmekten ziyade gayrimüslim vatandaşların servetini devlet eliyle Müslüman-Türk burjuvazisine transfer etmek olduğu açıkça görülmektedir. Dönemin tek parti (Cumhuriyet Halk Partisi) yönetimi, Cumhurbaşkanı İsmet İnönü ve Başbakan Şükrü Saracoğlu liderliğindeki devlet elitleri, gayrimüslimleri Türk ulusal kimliğinin dışındaki unsurlar ve sadakatsiz kitleler olarak kodlayarak, ırkçı ve şovenist bir milliyetçilik paradigması doğrultusunda hareket etmişlerdir.
Varlık Vergisi’nin çıkarılmasının iktisadi sebebi, İkinci Dünya Savaşı yıllarında Türkiye’nin askeri olarak savaşa girmemiş olmasına rağmen seferberlik ilan etmesi ve üretken nüfusun silah altına alınması yüzünden derin bir ekonomik krizle karşı karşıya kalmasıydı.[1] Tarımsal üretimin düşmesi, karaborsacılık, istifçilik ve fahiş fiyat artışları, halkın geniş kesimlerini sefalete sürüklemişti. Ticaret ve iaşe ağlarını kontrol eden belirli çevreler haksız kazançlar elde ediyordu. Bu süreçte devlet yönetimi, bütçe açıklarını kapatmak ve piyasadaki yüksek enflasyonu dizginlemek amacıyla olağanüstü bir servet vergisi yürürlüğe koyma kararı aldı. Ancak, 11 Kasım 1942’de yürürlüğe giren Varlık Vergisi Kanunu, ilan edilen bu resmi gerekçelerin çok ötesinde, yapısal ve ideolojik bir amaca hizmet etti.
Resmi söylemde verginin savaş şartlarında haksız kazanç elde eden spekülatörleri hedef aldığı iddia edilse de, uygulamanın hedef tahtasına doğrudan ülkenin gayrimüslim vatandaşları yerleştirilmişti. Ermeni, Rum, Yahudi, Süryani ve Hristiyan Arap[2] topluluklarına mensup tüccar, esnaf ve hatta hiçbir ticari kazancı olmayan sıradan çalışanlar, Türk kökenli vatandaşlara kıyasla en az on kata kadar ağır vergi mükellefiyeti ile karşı karşıya bırakıldı. Bu durum Varlık Vergisi’nin, konjonktürel bir ekonomik tedbir olmaktan ziyade, İttihat ve Terakki döneminden devralınan ‘iktisadi hayatı Türkleştirme’ ve ‘milli burjuvazi yaratma’ projesinin radikal bir devamı olduğunu göstermektedir. Devlet, savaşın yarattığı kaotik ortamı ve uluslararası kamuoyunun dikkat dağınıklığını, ülke içindeki homojenleştirme politikasını hayata geçirmek için bir ideolojik fırsatçılık aracı olarak kullanmıştır.
Varlık Vergisi Kanunu’nun en radikal ve hukuk devleti ilkeleriyle bağdaşmayan yönü, vergiyi belirleyecek olan komisyonların yapısı ve kararlarına karşı yargı yolunun tamamen kapatılmış olmasıydı. İl ve ilçe merkezlerinde kurulan takdir komisyonları tamamen keyfi ve gizli listeler hazırlayarak mükelleflerin ödemesi gereken vergi miktarlarını belirlemiştir. Bu komisyonların kararlarına karşı hiçbir mahkemeye itiraz edilememiş, yürütmeyi durdurma kararı alınamamıştır. Bu durum, anayasal güvencelerin ve mülkiyet hakkının fiili olarak devlet eliyle askıya alınması anlamına gelmektedir.
Daha da vahimi, uygulamada gizli tutulan ancak fiilen tatbik edilen etnik ve dini kategorizasyondur. Mükellefler; Müslümanlar (M listesi), Gayrimüslimler (G listesi), Dönmeler/Moizeler (D listesi) ve Yabancılar (E listesi) şeklinde tasnif edilmiştir. Aynı düzeyde gelire veya mal varlığına sahip olan bir Müslüman mükellefe cüzi bir vergi tahakkuk ettirilirken, dönemin kayıtlarına göre gayrimüslimlere kesilen vergiler, Müslüman tüccarlara kesilenlerin ortalama on ila yirmi katı düzeyindeydi.[3] Bu kurumsal ayrımcılığın yegane amacı, gayrimüslim unsurları ekonomik olarak tamamen çökertmek, ellerindeki taşınmazları, dükkanları ve fabrikaları icra yoluyla yok pahasına satışa çıkararak sermayenin el değiştirmesini sağlamaktı. Neticede, İstanbul başta olmak üzere büyük kentlerdeki gayrimüslim mülkleri, devlet güdümlü yeni bir Müslüman-Türk sermayedar sınıfına aktarılmıştır.
Dönemin Türkiye Cumhuriyeti yöneticilerinin söylemleri, Varlık Vergisi’nin arkasındaki etno-Türk milliyetçisi ve şovenist zihniyeti açıkça ele vermektedir. Başbakan Şükrü Saracoğlu, yasanın çıkmasından yaklaşık üç ay önce 5 Ağustos 1942’de TBMM’de yaptığı konuşmada CHP Meclis Grubu’nda yaptığı gizli konuşmada şu ifadeleri kullanmıştır:
“Biz Türk’üz, Türkçüyüz ve daima Türkçü kalacağız. Bizim için Türkçülük bir kan meselesi olduğu kadar bir vicdan ve kültür meselesidir. Biz azalan veya azaltan Türkçü değil, çoğalan ve çoğaltan Türkçüyüz. Ve her vakit bu istikamette çalışacağız.”[4]
Yasanın çıkma aşamasında ise rejimin devrimcilik misyonu ile Türk milliyetçiliği doğrudan biribiriyle ilişkilendirilmişti:
“Bu kanun aynı zamanda bir devrim kanunudur. Bize ekonomik bağımsızlığımızı kazandıracak bir fırsattır. Piyasaya hakim olan yabancı unsurları bu sayede tasfiye edeceğiz ve Türk piyasasını Türklerin eline vereceğiz.”[5]
Saracoğlu’nun bu sözleri, kendi vatandaşlarının bir kısmını ‘yabancı unsur’ ve ‘düşman’ olarak gören, ırk temelli bir ulus-devlet anlayışının açık bir itirafıdır. Vatandaşlık bağı dini ve etnik kökene indirgenmiş, eşitlik ve aynı zamanda laiklik ilkesi ayaklar altına alınmıştır.
Bu dönemde basın da devlet güdümlü anti-semitik ve yabancı düşmanı bir propaganda kampanyası yürütmüştür. Karikatürlerde ve köşe yazılarında gayrimüslimler Türk askerinin kanı üzerinden servet kazanan sülükler, asalaklar ve hainler olarak resmedilmiştir.[6] Toplumsal nefret körüklenerek, gayrimüslimlerin mülksüzleştirilmesi meşrulaştırılmaya çalışılmıştır. Unutulmaması gerekir ki, 1930’lar Avrupa’sındaki faşist ve Nazi rejimlerinin ırkçı kültür politikalarının benzerleri Türkiye’de de, tek parti CHP diktatörlüğü döneminde üretilen Güneş Dil Teorisi (dünyadaki tüm dillerin Türkçe’den türediği) ve Türk Tarih Tezi (Türklerin Sümerlerin, Hititlerin ve Kızılderililerın atası olduğu) örneklerinde görüldüğü gibi, oldukça yaygındı. Varlık Vergisi ise bu politikaların ekonomik olanıydı.
Kendilerine yüklenen fahiş vergileri ödemek için tüm mal varlıklarını, evlerini ve kişisel eşyalarını satmalarına rağmen borçlarını kapatamayan binlerce gayrimüslim vatandaşı trajik bir süreç beklemiştir. Kanunun öngördüğü en zalimane hükümlerden biri, vergi borcunu nakden ödeyemeyenlerin ‘bedenen çalışarak borçlarını ödemeleri’ amacıyla çalışma kamplarına gönderilmesiydi. Bu kamplara gidenlerin burada ne kadar süre kalacaklarının ve başlarına neler gelebileceğinin bilinmemesi ise işin manevi işkence boyutuydu. Bu kapsamda, çoğunluğu yaşlı, hasta veya entelektüel olan 1200’den fazla gayrimüslim erkek, Erzurum’un Aşkale ilçesine ve Sivrihisar’a sürgün edilmişti.
Aşkale’deki dondurucu kış şartlarında, hiçbir fiziki hazırlık ve insani koşul olmaksızın, kar temizleme ve taş kırma gibi ağır işlerde çalıştırılan bu insanlar, açık bir devlet şiddetine maruz kalmışlardır. Yetersiz beslenme, barınma koşullarının kötülüğü ve tıbbi bakım eksikliği nedeniyle Aşkale’de 21 gayrimüslim vatandaş hayatını kaybetti. Bu ölümler, vergi tahsilatının ötesinde, hedeflenen kitleye yönelik fiziksel ve psikolojik bir yıldırma, ezme politikasının somut sonucudur. Aşkale, modern Türkiye tarihinde Nazi toplama kamplarının bir benzeri, devlet eliyle işletilen bir zorunlu çalışma ve ceza kampı prototipi ve kara bir leke olarak kalmıştır.
Sonuç: Tarihsel yüzleşmenin gerekliliği
Uluslararası baskılar, özellikle Nazi karşıtı müttefiklerin savaşı kazanmaya başlaması ve Türkiye’nin Batı blokuna yaklaşma ihtiyacı nedeniyle, Varlık Vergisi Kanunu, 15 Mart 1944’te tahsil edilmemiş borçların silinmesiyle yürürlükten kaldırılmıştır. Ancak yarattığı sosyolojik, ekonomik ve psikolojik tahribat kalıcı olmuştur. Bu vergiyle gayrimüslim toplulukların Türkiye’ye ve devlet mekanizmasına olan güveni kökten sarsılmış, onlar cumhuriyetin eşit vatandaşları olmadıkları gerçeğiyle bir kere daha yüzleşmişlerdir. Nitekim bu travma, sonraki yıllarda (6-7 Eylül olayları, 1964 sürgünleri) yaşanan göç dalgalarını tetiklemiş ve Anadolu’nun binlerce yıllık kadim kültürlerinin yok olmasına zemin hazırlamıştır.
Sonuç olarak, 1942-1943 Varlık Vergisi uygulaması, iktisadi bir zorunluluk değildi. Irkçı, şovenist ve anti-gayrimüslim dışlayıcı bir milliyetçiliğin devlet aygıtını kullanarak gerçekleştirdiği radikal bir mülksüzleştirme operasyonuydu. Dönemin idarecileri, evrensel hukuk normlarını çiğneyerek kolektif bir suç işlemişlerdir. Irkçı Varlık Vergisi uygulaması ile bugüne kadar devlet düzeyinde en ufak bir yüzleşme yapılmamış ve gayrimüslümlerin uğradığı büyük maddi ve manevi zararı tanzim etmeye yönelik en ufak bir girişim olmamıştır. Bugün bu tarihsel trajediyle yüzleşmek, geçmişin ırkçı uygulamalarını mahkum etmek gerçek anlamda demokratik ve çoğulcu bir toplum inşa etmenin en temel şartlarından biridir.
[1] 1 Eylül 1939’da savaş başlayınca Türkiye’de kısmi seferberlik ilan edildi, sonrasında askere alınanlar ise savaşın bitimine kadar terhis edilmedi. Savaş önlemleri kapsamında devlet halkın ürettiği mahsule de tarlada el koyuyordu. 1941 yılının sonunda ekmek karneye baglandı. Kişi başına günlük yarım ekmek veriliyor, ağır işçi sayılanlar tam ekmek yiyebiliyordu. Gazyağı, şeker, çay ve tuz gibi temel ihtiyaç maddeleri de ancak karneyle alınabiliyordu. Savaş uzadıkça birçok eşya ve erzak artık bulunmaz olmuş, şiddetli bir yoksunluk ve sıkıntı devri başlamıştı.
[2] Varlık Vergisi’nin Mersin Adana, İskenderun ve Antakya’daki Hristiyan Araplara da aynı şekilde uygulandığı, birçok ocağın söndürüldüğü ve kimi vatandaşların Suriye ve Lübnan’daki akrabalarının yanına sığınmak zorunda kaldığı pek bilinmez. Bunun için bkz. https://www.nehna.org/post/%C3%A7orakla%C5%9Fan-topraklar-antakya-i-skenderun-ve-mersin-de-varl%C4%B1k-vergisi
[3] Ökte, Faik. Varlık Vergisi Faciası, Nebioğlu Y. İstanbul 1951, s. 47. Faik Ökte İstanbul Defterdarı olduğu dönemde Varlık Vergisi’ni uygulayan ekibin başındaydı. Bu kitapla suçu dönemin siyasi yöneticilerine atıp kendi sorumluluğunu hafifletmeye çalıştığını söyleyenler de oldu; havayı bulandırmak, yaraları deşmek ve yeni bir kriz doğurmak amacını güttüğünü iddia edenler, hatta onu devlet sırlarını açığa vurmakla suçlayıp hain diye niteleyenler de. Ökte bu eleştiri ve suçlamalara 26 Mayıs 1951 tarihli Son Posta gazetesinde yayımlanan “Vur Fakat Dinle!” başlıklı mektubu ile yanıt vermiştir.
[4] TBMM, Zabit Cerideleri, Devre 6, Cilt 27, s.24-25.
[5] Faik Ahmet Barutçu, Siyasi Anılar 1939-1954, Milliyet Yayınları, s.263, (Varlık Vergisi ve Türkleştirme Politikaları, Ayhan Aktar, İletişim Yayınları.
[6] https://www.printmag.com/daily-heller/satire-in-turkey-karikatur/